
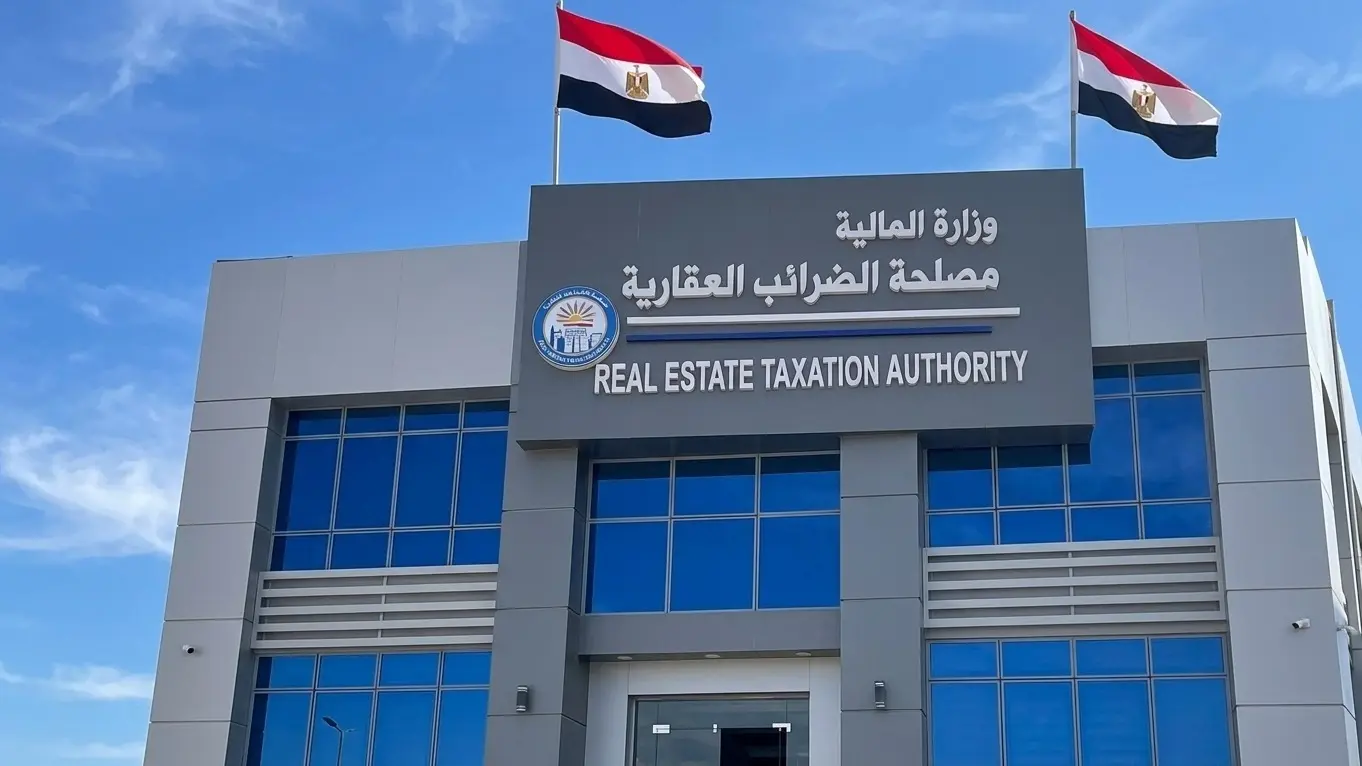


تتصدر الضرائب العقاريةاهتمام كثير من مالكي الوحدات خلال الفترة الحالية، مع تزايد الأسئلة حول الإجراءات المطلوبة وطريقة التعامل مع المنظومة الجديدة.
وبين التسجيل والإقرار والإعفاء والسداد، تتعدد التفاصيل التي يحتاج المواطن إلى معرفتها بوضوح.
موعد الإقرار والخصومات
تنتهي مهلة تقديم الإقرارات في 30 سبتمبر 2026، وسط إقبال متزايد تسبب في ظهور مشكلات مرتبطة بالتسجيل والسداد عبر التطبيق الإلكتروني، فيما تدرس وزارة المالية موقف المهلة وإجراءات التعامل مع هذه الصعوبات.
ويحصل مالك الوحدة السكنية على خصم 25% عند تقديم الإقرار في الموعد، مقابل 10% للوحدات غير السكنية، مع خصم إضافي 5% عند السداد تحت حساب الضريبة العقارية، لتصل النسبة الإجمالية إلى 30% و15% على الترتيب.
الضرائب العقارية وحد الإعفاء
الوحدة التي تمثل السكن الخاص للمكلف وأسرته، ولا تتجاوز قيمتها السوقية 8 ملايين جنيه، تستفيد من الإعفاء، لكن ذلك لا يلغي ضرورة تسجيلها وتقديم الإقرار وطلب الإعفاء وفق الإجراءات المحددة.
أما إذا تجاوزت القيمة هذا الحد، فتستحق الضريبة على الجزء الزائد، بواقع 1260 جنيهًا عن كل مليون جنيه إضافي، على أن تساعد عمليات تقييم القيم السوقية خلال عام 2027 في تحديد موقف الوحدات.
التسجيل والسداد إلكترونيًا
يتيح تطبيق الضرائب العقارية المصرية تسجيل الوحدات وتقديم الإقرار وطلب إعفاء السكن الخاص والسداد تحت الحساب، من خلال إنشاء حساب باستخدام رقم الهاتف وبطاقة الرقم القومي وإدخال بيانات الوحدات المملوكة.
ويمكن الاستعلام عن الموقف والمديونيات عبر الخدمات الرقمية المتاحة، بينما تتوافر للسداد وسائل تشمل المحافظ الإلكترونية والبطاقات البنكية وخدمات التحصيل الإلكتروني مثل فوري.
كما تعمل المصلحة على تطوير التطبيق وإضافة إرشادات وفيديوهات للحالات المختلفة، ومنها الملكية على الشيوع والميراث.
الغرامات وموقف العقار
قد يؤدي عدم تقديم الإقرار، بالنسبة إلى من يلزمه القانون بذلك، إلى غرامة تتراوح بين 200 و2000 جنيه، بينما تختلف العقوبات المرتبطة بالتهرب من سداد ضريبة مستحقة، وقد تشمل غرامات وتعويضًا ومقابل تأخير وإجراءات قانونية.
وتشمل المنظومة أيضًا عقارات وحالات لا تخضع للضريبة وفق الضوابط، منها بعض العقارات المملوكة للدولة والمخصصة للنفع العام، ودور العبادة، والأحواش ومباني الجبانات والعقارات تحت الإنشاء وفق حالتها القانونية.
وحدات متعددة وضريبة التصرفات
عند امتلاك أكثر من وحدة، يجب إدراج بيانات الوحدات وفق الملكية وطبيعة كل عقار، ولا يقتصر الأمر على وحدة واحدة في محافظة بعينها. كما تتحدد مسؤولية كل مالك في العقارات متعددة الملكية وفق سند الملكية أو الحق القانوني.
وتختلف الضرائب العقارية عن ضريبة التصرفات العقارية؛ فالأولى ترتبط بملكية العقار أو الحق العيني عليه، بينما ترتبط الثانية بالبيع أو التصرف، وتبلغ ضريبة التصرفات 2.5% من قيمة التصرف وفق القواعد المذكورة في المصادر.