
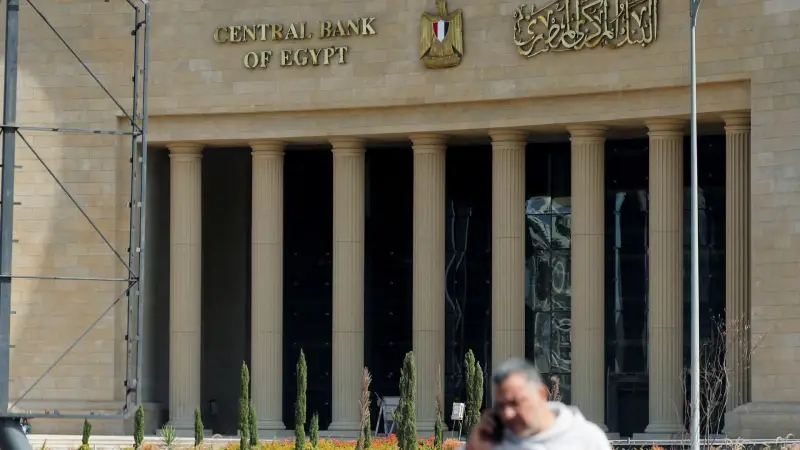
تميل توقعات سعر الفائدة في مصر إلى إبقاء البنك المركزي أسعار العائد دون تغيير خلال اجتماعه يوم الخميس 29 أكتوبر 2026، في ظل ضغوط سعر الصرف وارتفاع أسعار النفط والسلع عالميًا، رغم استمرار تراجع التضخم السنوي.
وتواجه لجنة السياسة النقدية معادلة دقيقة بين الاستفادة من تباطؤ التضخم لاستئناف خفض الفائدة، والحفاظ على سياسة نقدية حذرة تحد من انتقال تراجع الجنيه وارتفاع تكلفة الواردات إلى أسعار السلع والخدمات.
توقعات سعر الفائدة في مصر قبل اجتماع 29 أكتوبر
تضع أحدث توقعات سعر الفائدة في مصر سيناريو التثبيت في صدارة الاحتمالات، بعدما رجحت 11 مؤسسة مالية وبنك استثمار إبقاء أسعار العائد عند مستوياتها الحالية خلال الاجتماع الـ7 للجنة السياسة النقدية في 2026.
وشملت المؤسسات المشاركة في الاستطلاع ثاندر، والأهلي فاروس، وسي آي كابيتال، وزيلا كابيتال، وإتش سي للأوراق المالية والاستثمار، ونعيم، وأسطول القابضة، ومباشر، وبرايم، وسيجما، إلى جانب كابيتال إيكونوميكس.
أبقى البنك المركزي المصري خلال اجتماعه الأخير في 24 سبتمبر 2026 سعر عائد الإيداع لليلة واحدة عند 19%، وسعر عائد الإقراض عند 20%.
كما ثبت سعر العملية الرئيسية وسعر الائتمان والخصم عند 19.5%، لتظل أسعار العائد من دون تغيير للمرة الـ5 على التوالي بعد خفضها 100 نقطة أساس خلال فبراير.
تراجع التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس، بينما انخفض التضخم الأساسي إلى 14.1% من 14.9%.
ويستبعد مؤشر التضخم الأساسي السلع شديدة التقلب وبعض الأسعار المحددة إداريًا، لذلك يمثل تراجعه إشارة مهمة إلى انحسار جزء من الضغوط السعرية الأوسع داخل الاقتصاد.
لماذا يظل التثبيت السيناريو الأقرب؟
يرتبط ترجيح التثبيت بتزايد المخاطر الخارجية، خصوصًا ارتفاع أسعار النفط والسلع الأساسية وتراجع قيمة الجنيه أمام الدولار، وهي عوامل قد ترفع تكلفة الاستيراد والإنتاج والنقل.
وتجاوز سعر بيع الدولار مستوى 56 جنيهًا في عدد من البنوك خلال تعاملات الثلاثاء 27 أكتوبر، ما يعزز المخاوف من ظهور موجة جديدة من التضخم المستورد.
ويظل رفع الفائدة احتمالًا قائمًا، لكنه أقل ترجيحًا من التثبيت وفق غالبية التقديرات المنشورة، خصوصًا مع تراجع التضخم السنوي وارتفاع تكلفة الاقتراض بالفعل.
وقد يصبح الرفع مطروحًا بصورة أقوى إذا رأى البنك المركزي، أن تراجع الجنيه وخروج استثمارات أجنبية وارتفاع أسعار الطاقة تمثل خطرًا مباشرًا على استقرار الأسعار.
لكن زيادة الفائدة ستؤدي إلى رفع تكلفة التمويل على الحكومة والشركات والأفراد، ما يجعل استخدامها أكثر ارتباطًا بوجود ضغوط تضخمية أو نقدية تستدعي تدخلًا إضافيًا.
متى يمكن أن يبدأ خفض الفائدة؟
توقعت كابيتال إيكونوميكس أن يكون اجتماع أكتوبر مبكرًا لاستئناف الخفض، مرجحة بدء دورة التيسير النقدي خلال مطلع 2027، وصولًا بسعر الفائدة إلى 13% بنهاية العام المقبل.
ويظل هذا المسار توقعًا مشروطًا باستمرار تراجع التضخم واستقرار سعر الصرف وعدم حدوث صدمات جديدة في أسعار النفط والغذاء أو تكاليف الطاقة المحلية.
ولا يستبعد بعض المحللين إعادة مناقشة الخفض خلال الاجتماع الأخير لعام 2026 في 17 ديسمبر، إذا تحسنت مؤشرات العملة والتضخم وتراجعت المخاطر الخارجية.
تعقد لجنة السياسة النقدية اجتماعها السابع خلال 2026 يوم الخميس 29 أكتوبر، على أن يصدر القرار الرسمي عقب انتهاء الاجتماع.
وحتى صدور البيان الرسمي، يظل التثبيت السيناريو الأكثر ترجيحًا، بينما يتراجع احتمال الخفض أمام ضغوط الدولار والطاقة، ويظل الرفع خيارًا احترازيًا إذا تصاعدت المخاطر على التضخم واستقرار سوق الصرف.
(المشهد)